

Los ratios financieros son indicadores matemáticos que evalúan la situación económica de una empresa mediante el análisis de sus estados financieros. Estos indicadores permiten medir la liquidez, la eficiencia operativa y la rentabilidad del negocio para facilitar la identificación de riesgos y la toma de decisiones estratégicas.
Una correcta interpretación exige analizar los indicadores en conjunto y compararlos con periodos anteriores o empresas similares. Debido a que no existen estándares universales, el análisis debe considerar el sector económico, las políticas comerciales y las características particulares de cada organización.
Los ratios financieros son indicadores que permiten analizar la situación económica de una empresa a partir de sus estados financieros. Su cálculo ayuda a conocer la capacidad de pago, la eficiencia en el uso de los recursos y la rentabilidad del negocio.
Conocer estos indicadores facilita la identificación de riesgos, el seguimiento de resultados y la toma de decisiones financieras. A continuación, revisamos los principales ratios, sus fórmulas y qué información proporciona cada uno.
1. ¿Qué son los ratios financieros y para qué sirven?
Los ratios financieros son relaciones matemáticas entre partidas de los estados financieros, como el estado de situación financiera y el estado de resultados.
Su utilidad principal es evaluar el desempeño de una empresa desde distintas perspectivas:
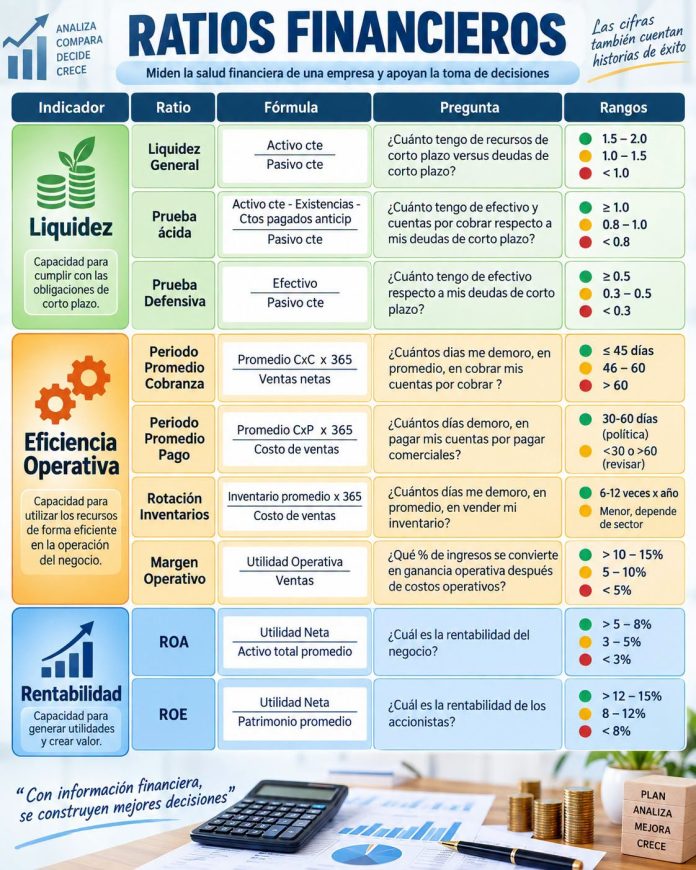
- Liquidez: mide la capacidad para cumplir las obligaciones de corto plazo.
- Eficiencia operativa: permite evaluar la gestión de las cobranzas, los pagos y los inventarios.
- Rentabilidad: analiza la capacidad de generar ganancias a partir de las ventas, los activos y el patrimonio.
Estos indicadores deben interpretarse en conjunto y compararse con periodos anteriores o con empresas del mismo sector para obtener conclusiones más útiles.
2. Ratios de liquidez
Los ratios de liquidez permiten evaluar si una empresa dispone de recursos suficientes para atender sus obligaciones de corto plazo.
Liquidez general
Mide la capacidad de los activos corrientes para cubrir los pasivos corrientes.
Fórmula:
Liquidez general = Activo corriente / Pasivo corriente
Un resultado de 1,5 significa que la empresa tiene S/ 1,50 en activos corrientes por cada sol de deuda corriente. Sin embargo, es necesario revisar la composición de esos activos y la fecha de vencimiento de las obligaciones.
Prueba ácida
Evalúa la capacidad de pago a corto plazo sin depender de la venta de inventarios ni de la realización de gastos pagados por anticipado.
Fórmula:
Prueba ácida = (Activo corriente − Inventarios − Gastos pagados por anticipado) / Pasivo corriente
Un resultado de 1 indica que los activos considerados en el cálculo equivalen al total de los pasivos corrientes. Su interpretación dependerá de la calidad y disponibilidad de esos recursos.
Prueba defensiva
Mide qué proporción de las obligaciones corrientes puede cubrirse utilizando únicamente el efectivo y sus equivalentes.
Fórmula:
Prueba defensiva = Efectivo y equivalentes de efectivo / Pasivo corriente
Cuanto mayor sea el resultado, mayor será la cobertura inmediata de las deudas con efectivo disponible. No obstante, un nivel elevado no siempre significa una gestión óptima, pues también puede reflejar recursos sin utilizar.
3. Ratios de eficiencia operativa
Estos indicadores ayudan a evaluar cómo administra la empresa sus cuentas por cobrar, sus obligaciones con proveedores y sus inventarios.
Periodo promedio de cobranza
Indica cuántos días tarda, en promedio, la empresa en cobrar sus ventas a crédito.
Fórmula:
Periodo promedio de cobranza = (Cuentas por cobrar promedio × 365) / Ventas netas a crédito
Un periodo elevado puede advertir dificultades de cobranza o condiciones de crédito poco eficientes. Para interpretarlo correctamente, se deben considerar las políticas comerciales y los plazos acordados con los clientes.
Periodo promedio de pago
Mide el tiempo promedio que tarda la empresa en pagar sus obligaciones comerciales.
Fórmula:
Periodo promedio de pago = (Cuentas por pagar comerciales promedio × 365) / Compras a crédito
Si no se dispone del importe de las compras a crédito, puede utilizarse el costo de ventas como aproximación, siempre que se tenga en cuenta la limitación de esta alternativa.
Un periodo de pago más largo puede favorecer temporalmente la disponibilidad de efectivo, pero también podría generar intereses, penalidades o afectar la relación con los proveedores si se incumplen los acuerdos.
Rotación de inventarios
Indica cuántas veces se renueva el inventario durante un periodo determinado.
Fórmula:
Rotación de inventarios = Costo de ventas / Inventario promedio
Un resultado mayor representa una renovación más frecuente de las existencias. Sin embargo, una rotación excesivamente alta puede reflejar inventarios insuficientes para atender la demanda.
También puede calcularse el periodo promedio de inventario, que expresa cuántos días permanecen las existencias antes de venderse:
Periodo promedio de inventario = (Inventario promedio × 365) / Costo de ventas
Margen operativo
Mide qué porcentaje de las ventas netas se convierte en utilidad operativa después de considerar los costos y gastos operativos correspondientes.
Fórmula:
Margen operativo = (Utilidad operativa / Ventas netas) × 100
Un margen mayor puede reflejar una mejor gestión de los costos y gastos operativos. Para evaluar su evolución, conviene compararlo con periodos anteriores y revisar los cambios en los precios, el volumen de ventas y la estructura de costos.
4. Ratios de rentabilidad
Los ratios de rentabilidad permiten conocer la capacidad del negocio para generar beneficios a partir de sus operaciones y de los recursos que administra.
Rentabilidad sobre activos (ROA)
El ROA, por sus siglas en inglés, mide la rentabilidad generada en relación con los activos utilizados por la empresa.
Fórmula:
ROA = (Utilidad neta / Activo total promedio) × 100
Un ROA mayor puede indicar que la empresa está generando más utilidad por cada sol invertido en activos. Para interpretarlo, es importante considerar el sector económico y la evolución de la inversión realizada.
Rentabilidad sobre el patrimonio (ROE)
El ROE mide la rentabilidad obtenida en relación con el patrimonio de los accionistas.
Fórmula:
ROE = (Utilidad neta / Patrimonio promedio) × 100
Un resultado más alto puede representar una mayor rentabilidad para los accionistas. Sin embargo, también puede estar influido por el nivel de endeudamiento, por lo que no debe analizarse de manera aislada.
Importante: para el ROA y el ROE, utilizar activos y patrimonio promedio suele facilitar la comparación entre la utilidad generada durante un periodo y los recursos invertidos a lo largo de ese mismo periodo.
5. ¿Cómo interpretar correctamente los ratios financieros?
No existe un único rango que determine si una empresa está financieramente saludable. La interpretación depende de su actividad económica, su tamaño, sus políticas comerciales y las condiciones del mercado.
Para realizar un análisis más completo, se recomienda:
- Comparar los resultados con los de periodos anteriores.
- Revisar los indicadores de forma conjunta, en lugar de analizar uno solo.
- Contrastar los resultados con empresas de características similares.
- Verificar que las partidas utilizadas en las fórmulas correspondan al mismo periodo.
- Identificar las causas de las variaciones y proponer medidas correctivas.
Los rangos presentados en materiales de referencia pueden servir como orientación inicial, pero no deben considerarse estándares universales para todas las empresas.
Conclusión:
Los ratios financieros son herramientas esenciales para analizar la liquidez, la eficiencia operativa y la rentabilidad de una empresa. Su aplicación permite detectar oportunidades de mejora, anticipar posibles dificultades y respaldar las decisiones de la gerencia con información financiera.
Para obtener conclusiones confiables, es importante calcularlos correctamente, revisar la calidad de la información contable y considerar las características particulares del negocio.