

El Plan Contable General Empresarial 2026 clasifica las cuentas del Estado de Situación Financiera en cinco elementos principales, sumando un total de cincuenta y nueve cuentas. Esta estructura organiza activos corrientes, activos no corrientes, inversiones y otros activos, pasivos y patrimonio para facilitar el registro financiero de las entidades.
Una novedad relevante es la incorporación de la cuenta quince sobre activos y costos de contratos con clientes, alineada con la NIIF quince. Conocer esta estructura permite a los profesionales contables clasificar adecuadamente las operaciones, prevenir errores en los registros y preparar estados financieros precisos.
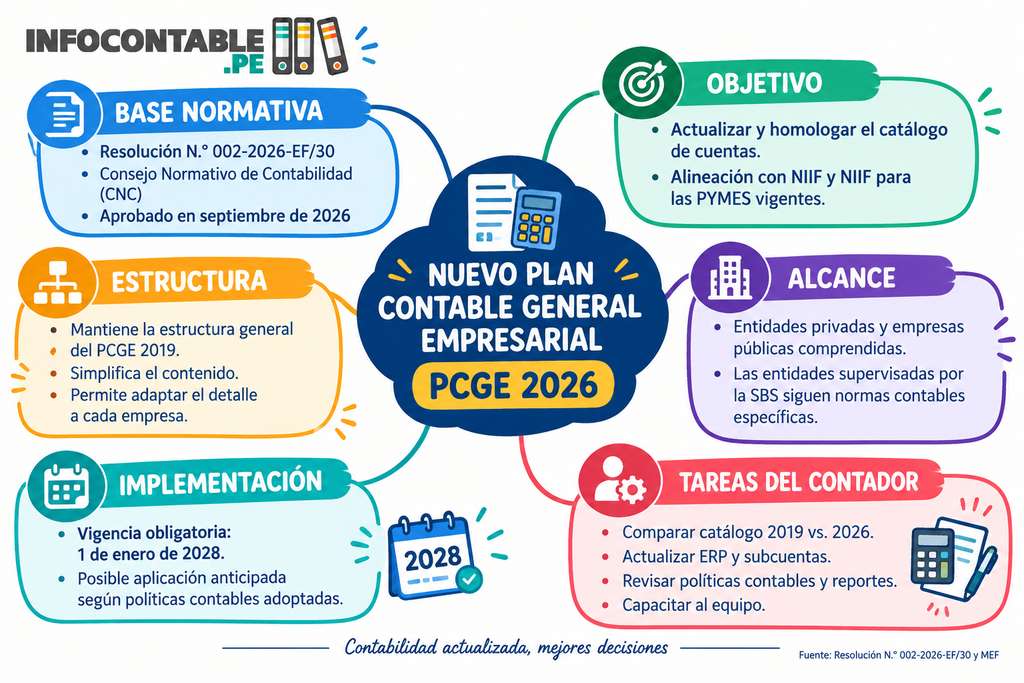
El Plan Contable General Empresarial 2026 (PCGE 2026) presenta una estructura para clasificar las cuentas que intervienen en el Estado de Situación Financiera de las entidades públicas. Esta clasificación comprende 5 elementos y un total de 59 cuentas, facilitando su identificación y registro contable.
Entre las novedades destaca la incorporación de la cuenta 15: Activos del contrato y costos de contratos con clientes, relacionada con la aplicación de la NIIF 15, por lo que resulta importante que los profesionales contables conozcan su tratamiento y ubicación dentro de la nueva estructura.
¿Cómo se organizan las cuentas del Estado de Situación Financiera?
El PCGE 2026 organiza las cuentas en cinco elementos:
1. Activos corrientes
Este grupo comprende los recursos que se espera realizar, vender, consumir o convertir en efectivo dentro del ciclo normal de operaciones.
Entre las cuentas comprendidas se encuentran:
- 10: Efectivo y equivalentes al efectivo.
- 11: Inversiones financieras.
- 12: Cuentas por cobrar comerciales – Terceros.
- 13: Cuentas por cobrar comerciales – Relacionadas.
- 14: Cuentas por cobrar al personal, a los accionistas y directores.
- 15: Activos del contrato y costos de contratos con clientes.
- 16: Cuentas por cobrar – Terceros.
- 17: Cuentas por cobrar diversas – Relacionadas.
- 18: Servicios y otros contratados por anticipado.
- 19: Deterioro por pérdida crediticia esperada.
2. Activos no corrientes
Comprende activos cuya realización o recuperación se espera en un plazo mayor al ciclo normal de operaciones.
Entre ellos se encuentran:
- 20: Mercaderías.
- 21: Productos terminados.
- 22: Subproductos, desechos y desperdicios.
- 23: Productos en proceso.
- 24: Materias primas.
- 25: Materiales auxiliares, suministros y repuestos.
- 26: Envases y embalajes.
- 27: Activos no corrientes mantenidos para la venta.
- 28: Inventarios por recibir.
- 29: Desvalorización de inventarios.
3. Inversiones, inmuebles y otros activos
El tercer elemento agrupa cuentas vinculadas con inversiones y diferentes tipos de activos no comprendidos en los grupos anteriores.
Entre las cuentas señaladas en la estructura se encuentran:
- 30: Inversiones en subsidiarias, asociadas y negocios conjuntos.
- 31: Propiedades de inversión.
- 32: Activos por derecho de uso.
- 33: Propiedades, planta y equipo.
- 34: Intangibles.
- 35: Activos biológicos.
- 36: Deterioro de activo inmovilizado.
- 37: Activo por impuesto a las ganancias diferido.
- 38: Otros activos.
- 39: Depreciación y amortización acumuladas.
4. Pasivos
El cuarto elemento comprende las obligaciones y compromisos que mantiene la entidad.
Entre las principales cuentas se encuentran:
- 40: Tributos, contraprestaciones y aportes al sistema público de pensiones y de salud por pagar.
- 41: Remuneraciones y participaciones por pagar.
- 42: Cuentas por pagar comerciales – Terceros.
- 43: Cuentas por pagar comerciales – Relacionadas.
- 44: Cuentas por pagar a accionistas, socios, participaciones y directores.
- 45: Obligaciones financieras.
- 46: Cuentas por pagar diversas – Terceros.
- 47: Cuentas por pagar diversas – Relacionadas.
- 48: Provisiones.
- 49: Pasivo diferido.
5. Patrimonio
Finalmente, el quinto elemento corresponde al patrimonio de la entidad.
Comprende las cuentas:
- 50: Capital.
- 51: Acciones de inversión.
- 52: Capital adicional.
- 56: Resultados no realizados.
- 57: Excedente de revaluación.
- 58: Reservas.
- 59: Resultados acumulados.
¿Qué novedad presenta la cuenta 15?
Uno de los puntos que destaca en la estructura presentada para el PCGE 2026 es la cuenta 15: Activos del contrato y costos de contratos con clientes.
Esta cuenta se relaciona con conceptos contemplados en la NIIF 15 – Ingresos de actividades ordinarias procedentes de contratos con clientes, norma que establece, entre otros aspectos, el tratamiento de determinados costos asociados con la obtención y cumplimiento de contratos.
La NIIF 15 contempla, por ejemplo, que determinados costos incrementales para obtener un contrato pueden reconocerse como un activo cuando la entidad espera recuperar dichos costos. También establece criterios para reconocer como activo determinados costos incurridos para cumplir un contrato.
Por ello, la incorporación de esta cuenta representa un aspecto que los profesionales contables deben considerar al momento de analizar y registrar operaciones relacionadas con contratos con clientes.
¿Por qué es importante conocer esta estructura?
La correcta identificación de las cuentas permite que las operaciones sean registradas de acuerdo con su naturaleza y facilita la preparación de la información financiera.
Para los profesionales que trabajan con entidades públicas, conocer la estructura del PCGE 2026 resulta especialmente importante para:
- Identificar correctamente las cuentas.
- Clasificar las operaciones según su naturaleza.
- Evitar errores en los registros contables.
- Analizar adecuadamente los saldos.
- Preparar la información financiera.
- Aplicar correctamente las normas contables relacionadas.
Además, el Ministerio de Economía y Finanzas mantiene información y normativa relacionada con el Plan Contable General Empresarial y la contabilidad pública.
Ten en cuenta:
La incorporación o modificación de una cuenta no debe analizarse únicamente por su denominación. Para realizar un registro correcto, es necesario revisar la naturaleza de la operación, las subcuentas correspondientes y las normas contables aplicables.
En el caso de los activos del contrato y costos de contratos con clientes, también será importante considerar los criterios establecidos por la NIIF 15 cuando corresponda.
Conclusión:
El PCGE 2026 presenta una estructura de cuentas para el Estado de Situación Financiera organizada en cinco elementos, con un total de 59 cuentas según la información presentada.
Entre los aspectos que requieren especial atención se encuentra la cuenta 15: Activos del contrato y costos de contratos con clientes, vinculada con conceptos regulados por la NIIF 15.
Conocer estos cambios permitirá a los profesionales contables mejorar la clasificación y registro de las operaciones y contar con información financiera correctamente estructurada.
Base legal:
- Plan Contable General Empresarial 2026.
- Normativa de Contabilidad Pública del Ministerio de Economía y Finanzas.
- NIIF 15 – Ingresos de actividades ordinarias procedentes de contratos con clientes.