
Las devoluciones de ventas son operaciones frecuentes en las empresas comerciales. Sin embargo, su tratamiento contable puede generar dudas, especialmente cuando los clientes tienen derecho a devolver productos después de realizada la venta.
Una pregunta importante es:
¿la empresa debe esperar a que el cliente devuelva la mercadería para reconocer el efecto contable o debe estimar las devoluciones desde el momento de la venta?
La NIIF 15 – Ingresos de Actividades Ordinarias Procedentes de Contratos con Clientes establece que, cuando una empresa concede derechos de devolución, debe evaluar el importe de los ingresos que espera conservar y reconocer las obligaciones correspondientes.
Este tratamiento adquiere especial relevancia con el PCGE 2026, que busca mejorar la identificación y clasificación de los pasivos relacionados con operaciones comerciales.
¿Qué establece la NIIF 15 sobre las devoluciones de ventas?
La NIIF 15 regula el reconocimiento de ingresos procedentes de contratos con clientes.
En particular, los párrafos B20 a B27 desarrollan el tratamiento de las ventas con derecho a devolución.
Estas operaciones se presentan cuando una empresa entrega productos a sus clientes y les permite devolverlos bajo determinadas condiciones.
Por ejemplo, una empresa comercial vende electrodomésticos y establece que sus clientes pueden devolverlos dentro de los 30 días posteriores a la compra.
Aunque la venta se haya realizado y el comprobante de pago se haya emitido, existe la posibilidad de que una parte de los productos sea devuelta.
¿Qué debe reconocer la empresa?
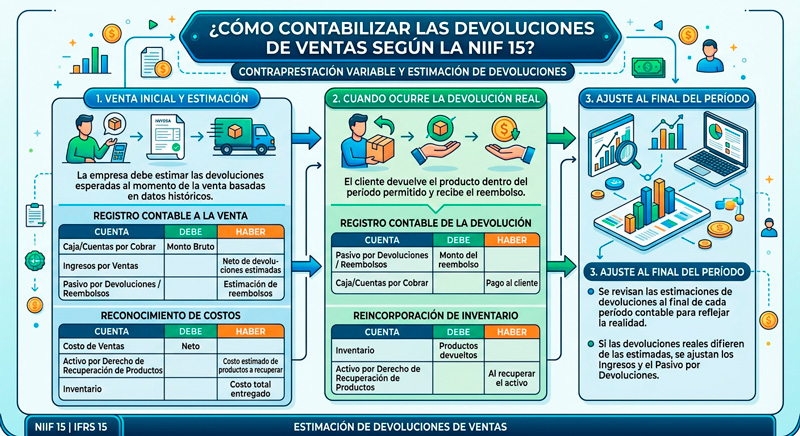
De acuerdo con el párrafo B21 de la NIIF 15, cuando se venden productos con derecho a devolución, deben reconocerse tres elementos:
- Un ingreso: por el importe de la contraprestación que la empresa espera conservar.
- Un pasivo por reembolso: por el importe que espera devolver o acreditar a sus clientes.
- Un activo por recuperación de productos: por el derecho a recuperar las mercaderías que se espera sean devueltas.
Por tanto, la empresa no debe reconocer como ingreso definitivo el importe correspondiente a productos cuya devolución se espera.
¿Qué es un pasivo por reembolso según la NIIF 15?
El pasivo por reembolso representa la obligación que tiene una empresa de devolver a sus clientes determinadas cantidades recibidas o por recibir.
Su reconocimiento se encuentra regulado por el párrafo 55 de la NIIF 15.
Este pasivo surge cuando la empresa espera que una parte de la contraprestación no le corresponda definitivamente.
Por ejemplo, si una empresa vende productos por S/ 100,000 y estima devoluciones equivalentes al 4 %, deberá evaluar el reconocimiento de un pasivo por S/ 4,000.
Este importe no constituye un ingreso definitivo porque se espera que sea reembolsado o acreditado al cliente.
¿Se necesita que el cliente haya solicitado la devolución?
No necesariamente.
Cuando existe un derecho contractual de devolución y la empresa dispone de información suficiente para estimar las devoluciones esperadas, corresponde aplicar los criterios de la NIIF 15.
Esto significa que el reconocimiento contable no depende exclusivamente de que el cliente haya presentado una solicitud de devolución o de que se haya emitido una nota de crédito.
La estimación debe efectuarse utilizando información razonable y sustentable.
Caso práctico: devoluciones y descuentos estimados
La empresa Comercial Adesur S.A.C. realiza ventas por S/ 100,000.
Su política comercial permite que los clientes devuelvan productos y también contempla descuentos por volumen.
Al cierre del periodo, la empresa cuenta con la siguiente información:
| Concepto | Importe |
| Ventas realizadas | S/ 100,000 |
| Devoluciones estimadas | 4 % |
| Descuentos futuros estimados | S/ 2,000 |
La gerencia desea conocer cuánto ingreso debe reconocer de acuerdo con la NIIF 15.
Paso 1. Calcular las devoluciones esperadas
La empresa estima que el 4 % de sus ventas será devuelto.
Devoluciones estimadas = S/ 100,000 × 4 %
Resultado: S/ 4,000.
Este importe representa la contraprestación que la empresa no espera conservar debido a las devoluciones.
Paso 2. Calcular los descuentos estimados
Adicionalmente, la empresa espera conceder descuentos por volumen de S/ 2,000.
Estos descuentos forman parte de la contraprestación variable regulada por la NIIF 15.
Por tanto, deben considerarse al determinar el precio de la transacción, aplicando las restricciones correspondientes a las estimaciones.
Paso 3. Determinar el ingreso neto
El cálculo sería el siguiente:
| Concepto | Importe |
| Ventas realizadas | S/ 100,000 |
| (-) Devoluciones estimadas | S/ 4,000 |
| (-) Descuentos estimados | S/ 2,000 |
| Ingreso reconocido | S/ 94,000 |
En consecuencia, bajo los supuestos planteados, la empresa reconocerá ingresos por S/ 94,000.
Los S/ 6,000 restantes corresponden a obligaciones relacionadas con las devoluciones y descuentos estimados.
Importante: para aplicar este resultado, las estimaciones deben cumplir las condiciones de la NIIF 15, especialmente la restricción de la contraprestación variable del párrafo 56.
¿Cómo registrar contablemente las devoluciones estimadas?
Para desarrollar el asiento contable, consideraremos que la venta fue realizada al crédito y que los importes del ejemplo no incluyen IGV.
La contabilización se presenta de manera ilustrativa, utilizando cuentas generales y denominaciones auxiliares que deberán adaptarse al catálogo contable aplicable.
1. Reconocimiento de la venta y los pasivos estimados
| Cuenta | Debe | Haber |
| 12 – Cuentas por cobrar comerciales | S/ 100,000 | |
| 70 – Ventas | S/ 94,000 | |
| Pasivo por reembolso de devoluciones esperadas | S/ 4,000 | |
| Pasivo por descuentos estimados | S/ 2,000 | |
| Total | S/ 100,000 | S/ 100,000 |
Glosa: Por el reconocimiento de la venta, considerando devoluciones y descuentos estimados de acuerdo con la NIIF 15.
Este asiento representa el efecto económico de la operación y no incluye el registro tributario del IGV.
Las cuentas auxiliares de pasivos deberán identificarse según su naturaleza y la estructura del PCGE que utilice la entidad.
2. Reconocimiento del activo por recuperación de productos
Existe otro aspecto que no debe omitirse.
Cuando la empresa espera recuperar físicamente productos como consecuencia de las devoluciones, la NIIF 15 exige reconocer un activo por ese derecho de recuperación.
Supongamos que las mercaderías vendidas tenían un costo total de S/ 60,000.
Si las unidades que se espera recuperar representan el 4 % del costo y se encuentran en condiciones de ser recuperadas sin costos adicionales, el activo sería:
S/ 60,000 × 4 % = S/ 2,400
El registro ilustrativo sería:
| Cuenta | Debe | Haber |
| Activo por derecho a recuperar productos | S/ 2,400 | |
| Ajuste al costo de ventas | S/ 2,400 | |
| Total | S/ 2,400 | S/ 2,400 |
Este asiento supone que previamente se reconoció el costo de ventas por S/ 60,000.
El activo por recuperación debe presentarse separadamente del pasivo por reembolso.
Si se esperan costos de recuperación o una disminución en el valor de los productos devueltos, estos factores deben considerarse en su medición.
¿Qué sucede si las devoluciones reales son diferentes de las estimadas?
Las estimaciones contables no permanecen necesariamente constantes.
El párrafo B24 de la NIIF 15 establece que la empresa debe actualizar el pasivo por reembolso al final de cada periodo sobre el que informa.
Por ejemplo, Comercial Andina S.A.C. estimó devoluciones por S/ 4,000, pero posteriormente determina que el importe final será de S/ 3,000.
En ese escenario, el pasivo inicialmente reconocido deberá reducirse en S/ 1,000, con el correspondiente ajuste a los ingresos.
Por el contrario, si la estimación actualizada asciende a S/ 5,000, deberá incrementarse el pasivo y reducirse el ingreso en S/ 1,000.
Estos ajustes deben realizarse considerando la información disponible y los derechos contractuales vigentes.
¿Cómo calcular las devoluciones esperadas?
La NIIF 15 permite utilizar métodos de estimación de la contraprestación variable, entre ellos el valor esperado y el importe más probable, según cuál prediga mejor el importe al que tendrá derecho la entidad.
Para una empresa con numerosas operaciones similares, el método del valor esperado puede resultar apropiado.
Ejemplo de información histórica
Una empresa presenta el siguiente comportamiento:
| Periodo | Ventas | Devoluciones | Porcentaje |
| Enero | S/ 80,000 | S/ 3,200 | 4 % |
| Febrero | S/ 90,000 | S/ 3,600 | 4 % |
| Marzo | S/ 110,000 | S/ 5,500 | 5 % |
| Total | S/ 280,000 | S/ 12,300 | 4.39 % |
Con esta información, la empresa puede utilizar una tasa histórica de devoluciones del 4.39 % como punto de partida para sus estimaciones.
Sin embargo, también debe considerar cambios en sus políticas comerciales, tipos de productos, condiciones del mercado y otros factores que puedan modificar el comportamiento futuro.
No basta con utilizar un porcentaje histórico sin evaluar su representatividad.
¿Qué relación existe entre las devoluciones y el PCGE 2026?
El PCGE 2026, aprobado mediante la Resolución N.° 002-2026-EF/30, busca armonizar el catálogo contable con los requerimientos de las NIIF.
En particular, existe la necesidad de distinguir los pasivos por devoluciones esperadas de otros conceptos relacionados con descuentos y contraprestaciones variables.
Esta diferenciación resulta importante porque permite mejorar la presentación de las obligaciones que surgen de las operaciones con clientes.
No obstante, la NIIF 15 determina el reconocimiento y la medición del pasivo; el PCGE establece su codificación contable.
La utilización de una subcuenta específica debe verificarse en el catálogo oficial antes de implementarla.
¿Desde cuándo se aplica el PCGE 2026?
De acuerdo con la Resolución N.° 002-2026-EF, el PCGE 2026 entra en vigencia el 1 de enero de 2028, aunque se permite su aplicación anticipada en los ejercicios precedentes conforme a las políticas contables adoptadas.
Esto no significa que el reconocimiento de devoluciones esperadas sea una obligación que recién surja en 2028.
Las entidades que aplican las NIIF completas ya deben observar los requerimientos de la NIIF 15.
¿Las devoluciones estimadas afectan el IGV y el Impuesto a la Renta?
Es necesario distinguir el tratamiento contable del tributario.
Para efectos de la NIIF 15, la empresa puede reconocer una reducción de sus ingresos y un pasivo por reembolso antes de que se materialice la devolución.
Sin embargo, este reconocimiento no implica automáticamente que pueda reducir la base imponible del IGV.
En Perú, las devoluciones efectivas de bienes pueden generar ajustes tributarios que deben sustentarse mediante los comprobantes correspondientes, incluyendo las notas de crédito cuando resulten aplicables.
En cuanto al Impuesto a la Renta, debe evaluarse si las estimaciones contables cumplen los requisitos tributarios para afectar la determinación de la renta neta.
Por tanto, no debe asumirse que una devolución estimada bajo la NIIF 15 constituye automáticamente una deducción tributaria.
Cuando existan diferencias entre el reconocimiento contable y el tributario, corresponderá evaluar sus efectos conforme a la NIC 12.
¿Qué documentos sustentan las devoluciones estimadas?
Las estimaciones deben sustentarse en información verificable.
Entre los principales documentos se encuentran:
- Políticas comerciales de devolución de productos.
- Contratos y condiciones de venta.
- Historial de devoluciones de clientes.
- Reportes del área comercial.
- Notas de crédito emitidas por devoluciones efectivas.
- Informes de estimación y revisión de porcentajes.
- Conciliaciones entre devoluciones estimadas y reales.
Es recomendable que las áreas comercial, contable y financiera participen en la elaboración y revisión de estas estimaciones.
Conclusiones
La NIIF 15 establece que las empresas deben evaluar las devoluciones esperadas al reconocer los ingresos de sus contratos con clientes.
Cuando existe un derecho de devolución, la empresa debe reconocer el ingreso que espera conservar, un pasivo por reembolso y, cuando corresponda, un activo por el derecho a recuperar productos.
En el caso desarrollado, una empresa con ventas de S/ 100,000, devoluciones estimadas de S/ 4,000 y descuentos futuros de S/ 2,000 reconoce ingresos por S/ 94,000, siempre que se cumplan los criterios de estimación de la NIIF 15.
El tratamiento permite que los estados financieros reflejen mejor el importe de los ingresos que la empresa espera obtener definitivamente.
La recomendación principal es no esperar necesariamente a que el cliente devuelva la mercadería para evaluar su efecto contable. Las devoluciones esperadas deben reconocerse cuando corresponda según la NIIF 15, utilizando estimaciones sustentadas y revisadas periódicamente.